Ngày 19/11/2026, Russell Bedford KTC tổ chức chương trình Tax Talk: Ưu đãi thuế cho Doanh nghiệp theo hình thức trực tuyến, với sự tham dự của gần 80 đại diện doanh nghiệp và khách mời. Chương trình tập trung cập nhật các quy định về ưu đãi thuế năm 2026, làm rõ điều kiện áp dụng và trao đổi những vướng mắc thực tiễn trong quá trình xác định, kê khai và bảo đảm quyền hưởng ưu đãi thuế.
Trong bối cảnh chính sách thuế có nhiều thay đổi, ưu đãi thuế không chỉ là cơ hội giúp doanh nghiệp tối ưu nghĩa vụ tài chính mà còn đặt ra những yêu cầu về tuân thủ, hạch toán và hồ sơ chứng minh. Một doanh nghiệp có thể hoạt động trong lĩnh vực được khuyến khích đầu tư nhưng chưa chắc đáp ứng đầy đủ điều kiện hưởng ưu đãi. Tương tự, những thay đổi về dự án đầu tư, ngành nghề kinh doanh hoặc cơ cấu tổ chức cũng có thể ảnh hưởng đến phạm vi và thời gian áp dụng ưu đãi thuế.
Làm thế nào để nhận diện đúng quyền lợi, áp dụng chính sách phù hợp và hạn chế rủi ro khi cơ quan thuế kiểm tra? Đây là những vấn đề xuyên suốt chương trình Tax Talk lần này.
1. Góc nhìn từ chuyên gia quản lý thuế và tư vấn doanh nghiệp
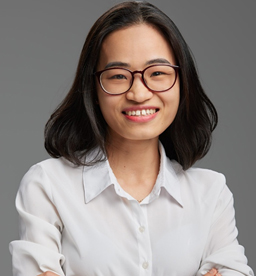
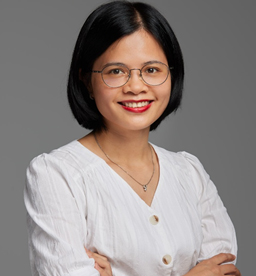
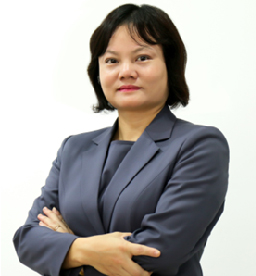
Chương trình có sự chia sẻ của hai diễn giả chính: Bà Nguyễn Thị Hánh – Chuyên gia Thuế và Bà Thái Thị Vân Anh (FCCA, CPA Việt Nam, MA) – Thành viên hợp danh, Russell Bedford KTC. Ngoài ra, chương trình còn có sự tham gia của các chuyên gia khách mời đã và đang công tác trong ngành Thuế, đóng góp những góc nhìn từ thực tiễn quản lý và áp dụng chính sách thuế.
Sự tham gia của các chuyên gia có kinh nghiệm trong quản lý thuế, kiểm toán và tư vấn doanh nghiệp giúp các vấn đề được tiếp cận từ nhiều góc độ, từ quy định pháp luật, yêu cầu tuân thủ đến những vướng mắc phát sinh trong thực tế. Đối với doanh nghiệp, việc hiểu chính sách mới chỉ là bước đầu; quan trọng hơn là xác định chính sách đó được áp dụng như thế nào đối với từng hoạt động, dự án đầu tư và tình huống cụ thể, cũng như chuẩn bị đầy đủ cơ sở để chứng minh quyền hưởng ưu đãi.
2. Những quy định và nguyên tắc quan trọng về ưu đãi thuế TNDN
Một trong những nội dung trọng tâm của chương trình là phần trình bày về các vấn đề cơ bản và quy định về ưu đãi thuế thu nhập doanh nghiệp (TNDN), bao gồm nguyên tắc áp dụng, đối tượng và điều kiện được hưởng, thuế suất ưu đãi, thời gian miễn, giảm thuế và những lưu ý trong quá trình thực hiện.
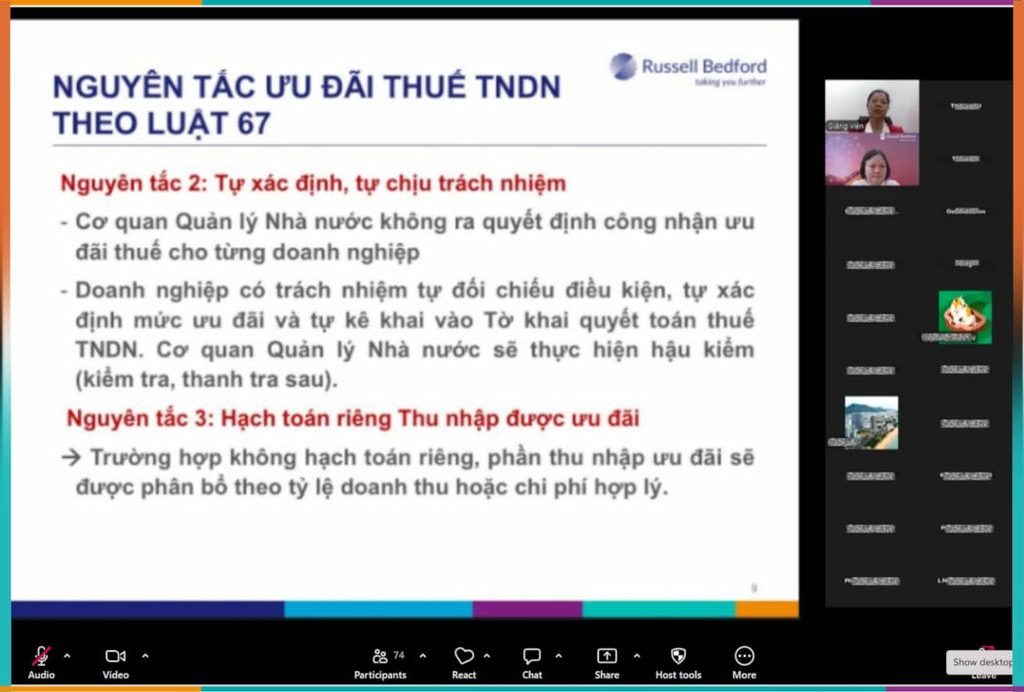
Chương trình đề cập đến chính sách ưu đãi đối với các dự án đầu tư mới, doanh nghiệp hoạt động trong những lĩnh vực được khuyến khích đầu tư như công nghệ cao, công nghệ số, sản xuất phần mềm, công nghiệp bán dẫn, nghiên cứu và phát triển, giáo dục và đào tạo. Đối với từng lĩnh vực, việc xác định điều kiện hưởng ưu đãi cần gắn với tính chất hoạt động, đặc điểm dự án và các quy định pháp luật tương ứng.
Bên cạnh việc xác định đối tượng và mức ưu đãi, các nội dung chuyên môn cũng làm rõ những nguyên tắc quan trọng trong quá trình thực hiện:
- Tự xác định và tự chịu trách nhiệm: Doanh nghiệp có trách nhiệm đối chiếu điều kiện theo quy định, xác định mức ưu đãi được hưởng và thực hiện kê khai phù hợp.
- Xác định đúng thu nhập được ưu đãi: Không phải mọi khoản thu nhập của doanh nghiệp đều mặc nhiên được hưởng cùng một mức ưu đãi thuế.
- Hạch toán và phân bổ phù hợp: Việc xác định riêng thu nhập từ hoạt động được ưu đãi và không được ưu đãi, cũng như phân bổ các khoản chi phí liên quan, cần có căn cứ rõ ràng.
- Chuẩn bị hồ sơ chứng minh: Hồ sơ đầu tư, tài liệu kế toán, chứng từ và các tài liệu liên quan cần phản ánh việc đáp ứng những điều kiện ưu đãi tương ứng.
Ưu đãi thuế vì vậy không chỉ là vấn đề xác định mức thuế suất, mà còn liên quan trực tiếp đến hệ thống kế toán, quản lý hồ sơ và khả năng giải trình của doanh nghiệp. Đặc biệt, khi cơ quan thuế thực hiện kiểm tra sau kê khai, tính đầy đủ và nhất quán của hồ sơ là một trong những yếu tố quan trọng để doanh nghiệp bảo vệ quyền hưởng ưu đãi hợp pháp.
3. Từ quy định đến những vướng mắc thực tiễn của doanh nghiệp
Phần trao đổi và giải đáp tại chương trình ghi nhận nhiều câu hỏi chuyên sâu từ khách tham dự, phản ánh các tình huống đa dạng trong hoạt động đầu tư, tổ chức kinh doanh và thực hiện nghĩa vụ thuế.
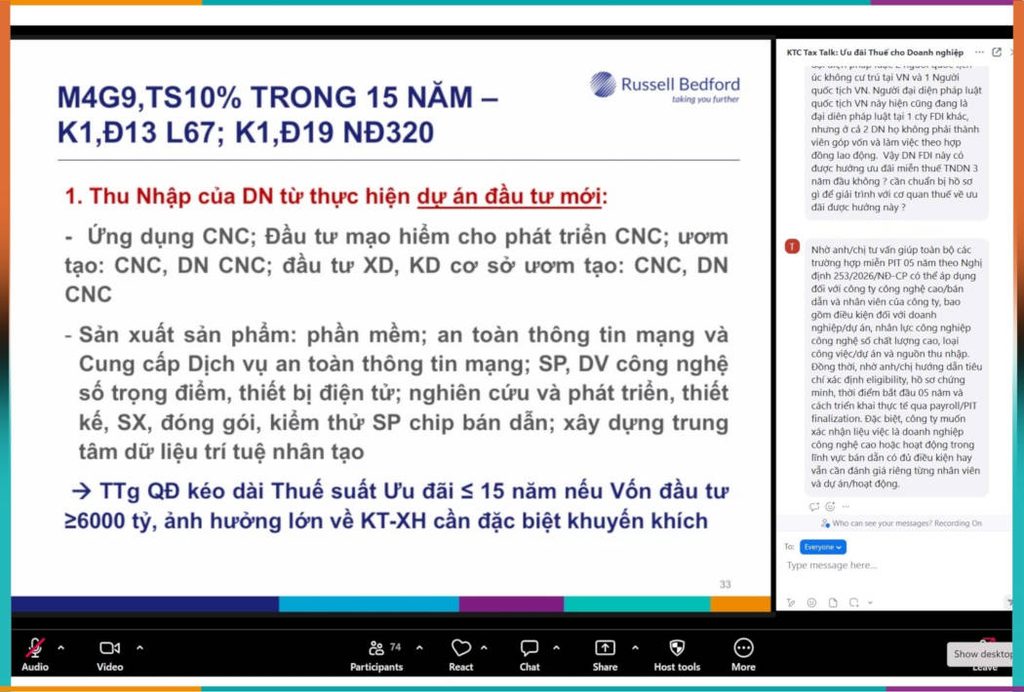
Đáng chú ý, nhiều câu hỏi không chỉ tập trung vào việc doanh nghiệp có được hưởng ưu đãi hay không, mà còn đi sâu vào nguy cơ thay đổi hoặc mất quyền hưởng ưu đãi khi hoạt động kinh doanh phát sinh điều chỉnh.
3.1. Doanh nghiệp FDI: Điều kiện hưởng ưu đãi và hồ sơ chứng minh
Một tình huống được đưa ra liên quan đến doanh nghiệp có vốn đầu tư nước ngoài (FDI), trong đó có sự tham gia của người Việt Nam trong cơ cấu đại diện pháp luật, góp vốn và hợp tác kinh doanh. Khách tham dự đặt vấn đề liệu những đặc điểm này có ảnh hưởng đến điều kiện hưởng ưu đãi thuế TNDN hay không, đồng thời quan tâm đến hồ sơ cần chuẩn bị để chứng minh và giải trình quyền hưởng ưu đãi với cơ quan thuế.
Tình huống này cho thấy việc xác định quyền hưởng ưu đãi cần được đánh giá trên cơ sở các điều kiện pháp lý cụ thể, hồ sơ đầu tư và thực tế hoạt động của doanh nghiệp. Việc chỉ căn cứ vào hình thức đầu tư hoặc một đặc điểm riêng lẻ của cơ cấu tổ chức có thể chưa đủ để đưa ra kết luận về khả năng áp dụng ưu đãi.
3.2. Điều chỉnh dự án đầu tư và nguy cơ ảnh hưởng đến ưu đãi thuế
Một nhóm câu hỏi khác tập trung vào tác động của những thay đổi trong quá trình đầu tư, kinh doanh đối với các ưu đãi thuế đang được áp dụng. Đây là vấn đề đáng quan tâm đối với doanh nghiệp FDI, doanh nghiệp có nhiều dự án hoặc đang thực hiện kế hoạch mở rộng hoạt động.
Các tình huống được khách tham dự đặt ra bao gồm:
- Điều chỉnh Giấy chứng nhận đăng ký đầu tư (IRC): Việc điều chỉnh có ảnh hưởng đến ưu đãi thuế TNDN đang được hưởng hay không?
- Mở rộng hoặc bổ sung hoạt động:Doanh nghiệp có thể tách riêng hoạt động hiện hữu và hoạt động bổ sung để xác định ưu đãi phù hợp hay không?
- Tăng vốn, bổ sung ngành nghề: Những thay đổi về vốn đầu tư, quy mô hoặc phạm vi hoạt động có làm phát sinh yêu cầu đánh giá lại điều kiện ưu đãi?
- Tái cấu trúc doanh nghiệp: Cần xem xét những yếu tố nào để vừa đáp ứng mục tiêu tổ chức lại hoạt động, vừa hạn chế rủi ro ảnh hưởng đến quyền hưởng ưu đãi?
Những vấn đề này đặt ra yêu cầu đánh giá tác động về thuế ngay từ giai đoạn xây dựng phương án điều chỉnh hoặc mở rộng đầu tư, thay vì chỉ rà soát khi chuẩn bị hồ sơ quyết toán. Việc xem xét sớm giúp doanh nghiệp xác định những điều kiện cần duy trì, các hồ sơ cần bổ sung và những rủi ro có thể phát sinh trong quá trình thực hiện.
3.3. Ưu đãi đối với doanh nghiệp mới thành lập, công nghệ cao và giáo dục
Bên cạnh các dự án đầu tư và doanh nghiệp FDI, khách tham dự còn đặt câu hỏi về chính sách miễn, giảm thuế đối với doanh nghiệp thành lập trong năm 2026, các hoạt động thuộc lĩnh vực công nghệ cao, công nghệ số và giáo dục.
Trong lĩnh vực công nghệ, những vấn đề được quan tâm bao gồm điều kiện và hồ sơ chứng minh để áp dụng ưu đãi thuế thu nhập cá nhân (TNCN) dành cho nhân lực công nghệ cao, nhân lực công nghệ số; phạm vi công việc, hoạt động hoặc dự án được xem xét ưu đãi; cũng như thời điểm bắt đầu áp dụng chính sách.
Đối với lĩnh vực giáo dục, các câu hỏi liên quan đến hoạt động đào tạo sau đại học, cơ sở giáo dục ngoài công lập và mô hình hoạt động không vì mục tiêu lợi nhuận. Đây là những trường hợp cần xem xét cụ thể tính chất hoạt động, điều kiện pháp lý và các tiêu chí ưu đãi tương ứng, thay vì mặc nhiên áp dụng một chính sách chung cho mọi cơ sở giáo dục.
Các tình huống trên phản ánh nhu cầu ngày càng rõ nét của doanh nghiệp: không chỉ biết chính sách ưu đãi dành cho đối tượng nào, mà còn cần xác định chính xác điều kiện, hồ sơ và phương thức áp dụng phù hợp với mô hình hoạt động thực tế.
4. Doanh nghiệp cần làm gì để bảo đảm quyền hưởng ưu đãi thuế?
Một vấn đề xuyên suốt các nội dung trao đổi là việc thuộc nhóm đối tượng có thể được hưởng ưu đãi không đồng nghĩa với việc doanh nghiệp đương nhiên đáp ứng đầy đủ điều kiện áp dụng. Để hạn chế rủi ro, doanh nghiệp cần chủ động rà soát chính sách ưu đãi trên cơ sở đối chiếu giữa quy định pháp luật, hồ sơ đầu tư và thực tế hoạt động.
Việc rà soát không nên chỉ tập trung vào mức thuế suất hoặc thời gian miễn, giảm thuế, mà còn cần xem xét phạm vi thu nhập được ưu đãi, phương pháp hạch toán, hồ sơ chứng minh và những thay đổi có thể ảnh hưởng đến điều kiện hưởng ưu đãi. Đặc biệt, với doanh nghiệp có nhiều dự án, nhiều ngành nghề kinh doanh hoặc đang thực hiện mở rộng, tái cấu trúc, tính nhất quán giữa hồ sơ đầu tư, dữ liệu kế toán và hồ sơ kê khai thuế là yếu tố cần được chú trọng.
Thời điểm cuối năm 2026 là cơ hội để doanh nghiệp rà soát lại các chính sách ưu đãi đang áp dụng trước kỳ quyết toán thuế. Việc chuẩn bị từ sớm giúp bộ phận tài chính, kế toán và ban lãnh đạo phát hiện những vấn đề cần làm rõ, đánh giá các quyền lợi có thể được hưởng và chủ động xử lý các rủi ro về tuân thủ.
5. Phiên trao đổi kéo dài hơn dự kiến với nhiều vấn đề cần tiếp tục làm rõ
Với gần 80 đại diện doanh nghiệp và khách mời tham dự, chương trình ghi nhận nhiều câu hỏi liên quan trực tiếp đến những vướng mắc trong quá trình áp dụng chính sách ưu đãi thuế.
Phần trao đổi và giải đáp kéo dài hơn 30 phút so với thời lượng dự kiến, với nhiều tình huống thực tiễn được đưa ra thảo luận và một số câu hỏi chuyên sâu cần tiếp tục xem xét, làm rõ.
Những trao đổi tại Tax Talk cho thấy nhu cầu cập nhật chính sách thuế của doanh nghiệp không chỉ dừng lại ở việc nắm bắt quy định mới mà ngày càng hướng đến giải pháp áp dụng phù hợp với từng mô hình kinh doanh, dự án đầu tư và giai đoạn phát triển.
Russell Bedford KTC trân trọng cảm ơn các diễn giả, chuyên gia khách mời và Quý Anh/Chị đã dành thời gian tham dự, chia sẻ và đóng góp vào những trao đổi chuyên môn thiết thực tại chương trình Tax Talk: Ưu đãi thuế cho Doanh nghiệp.
Trong thời gian tới, KTC sẽ tiếp tục cập nhật các chính sách thuế mới, chia sẻ những vấn đề phát sinh trong thực tiễn áp dụng và tổ chức các chương trình Tax Talk chuyên sâu, hỗ trợ doanh nghiệp chủ động nhận diện rủi ro, tận dụng các ưu đãi thuế hợp pháp và nâng cao hiệu quả tuân thủ.
Doanh nghiệp cần hỗ trợ rà soát ưu đãi thuế trước kỳ quyết toán 2026?
Đội ngũ chuyên gia của Russell Bedford KTC sẵn sàng hỗ trợ doanh nghiệp đánh giá điều kiện hưởng ưu đãi, rà soát hồ sơ thuế, nhận diện các rủi ro tiềm ẩn và đề xuất phương án xử lý phù hợp với hoạt động thực tế.