Hotline: VP Hà Nội: 024 7306 8788  | VP TP. HCM: 0974 589 163

Ktc Tại Vietnam Franchise Summit 2026: Góc Nhìn Thuế Và Kế Toán Trong Hoạt Động Nhượng Quyền

Thuế trong hoạt động nhượng quyền: Góc nhìn từ KTC tại Vietnam Franchise Summit 2026

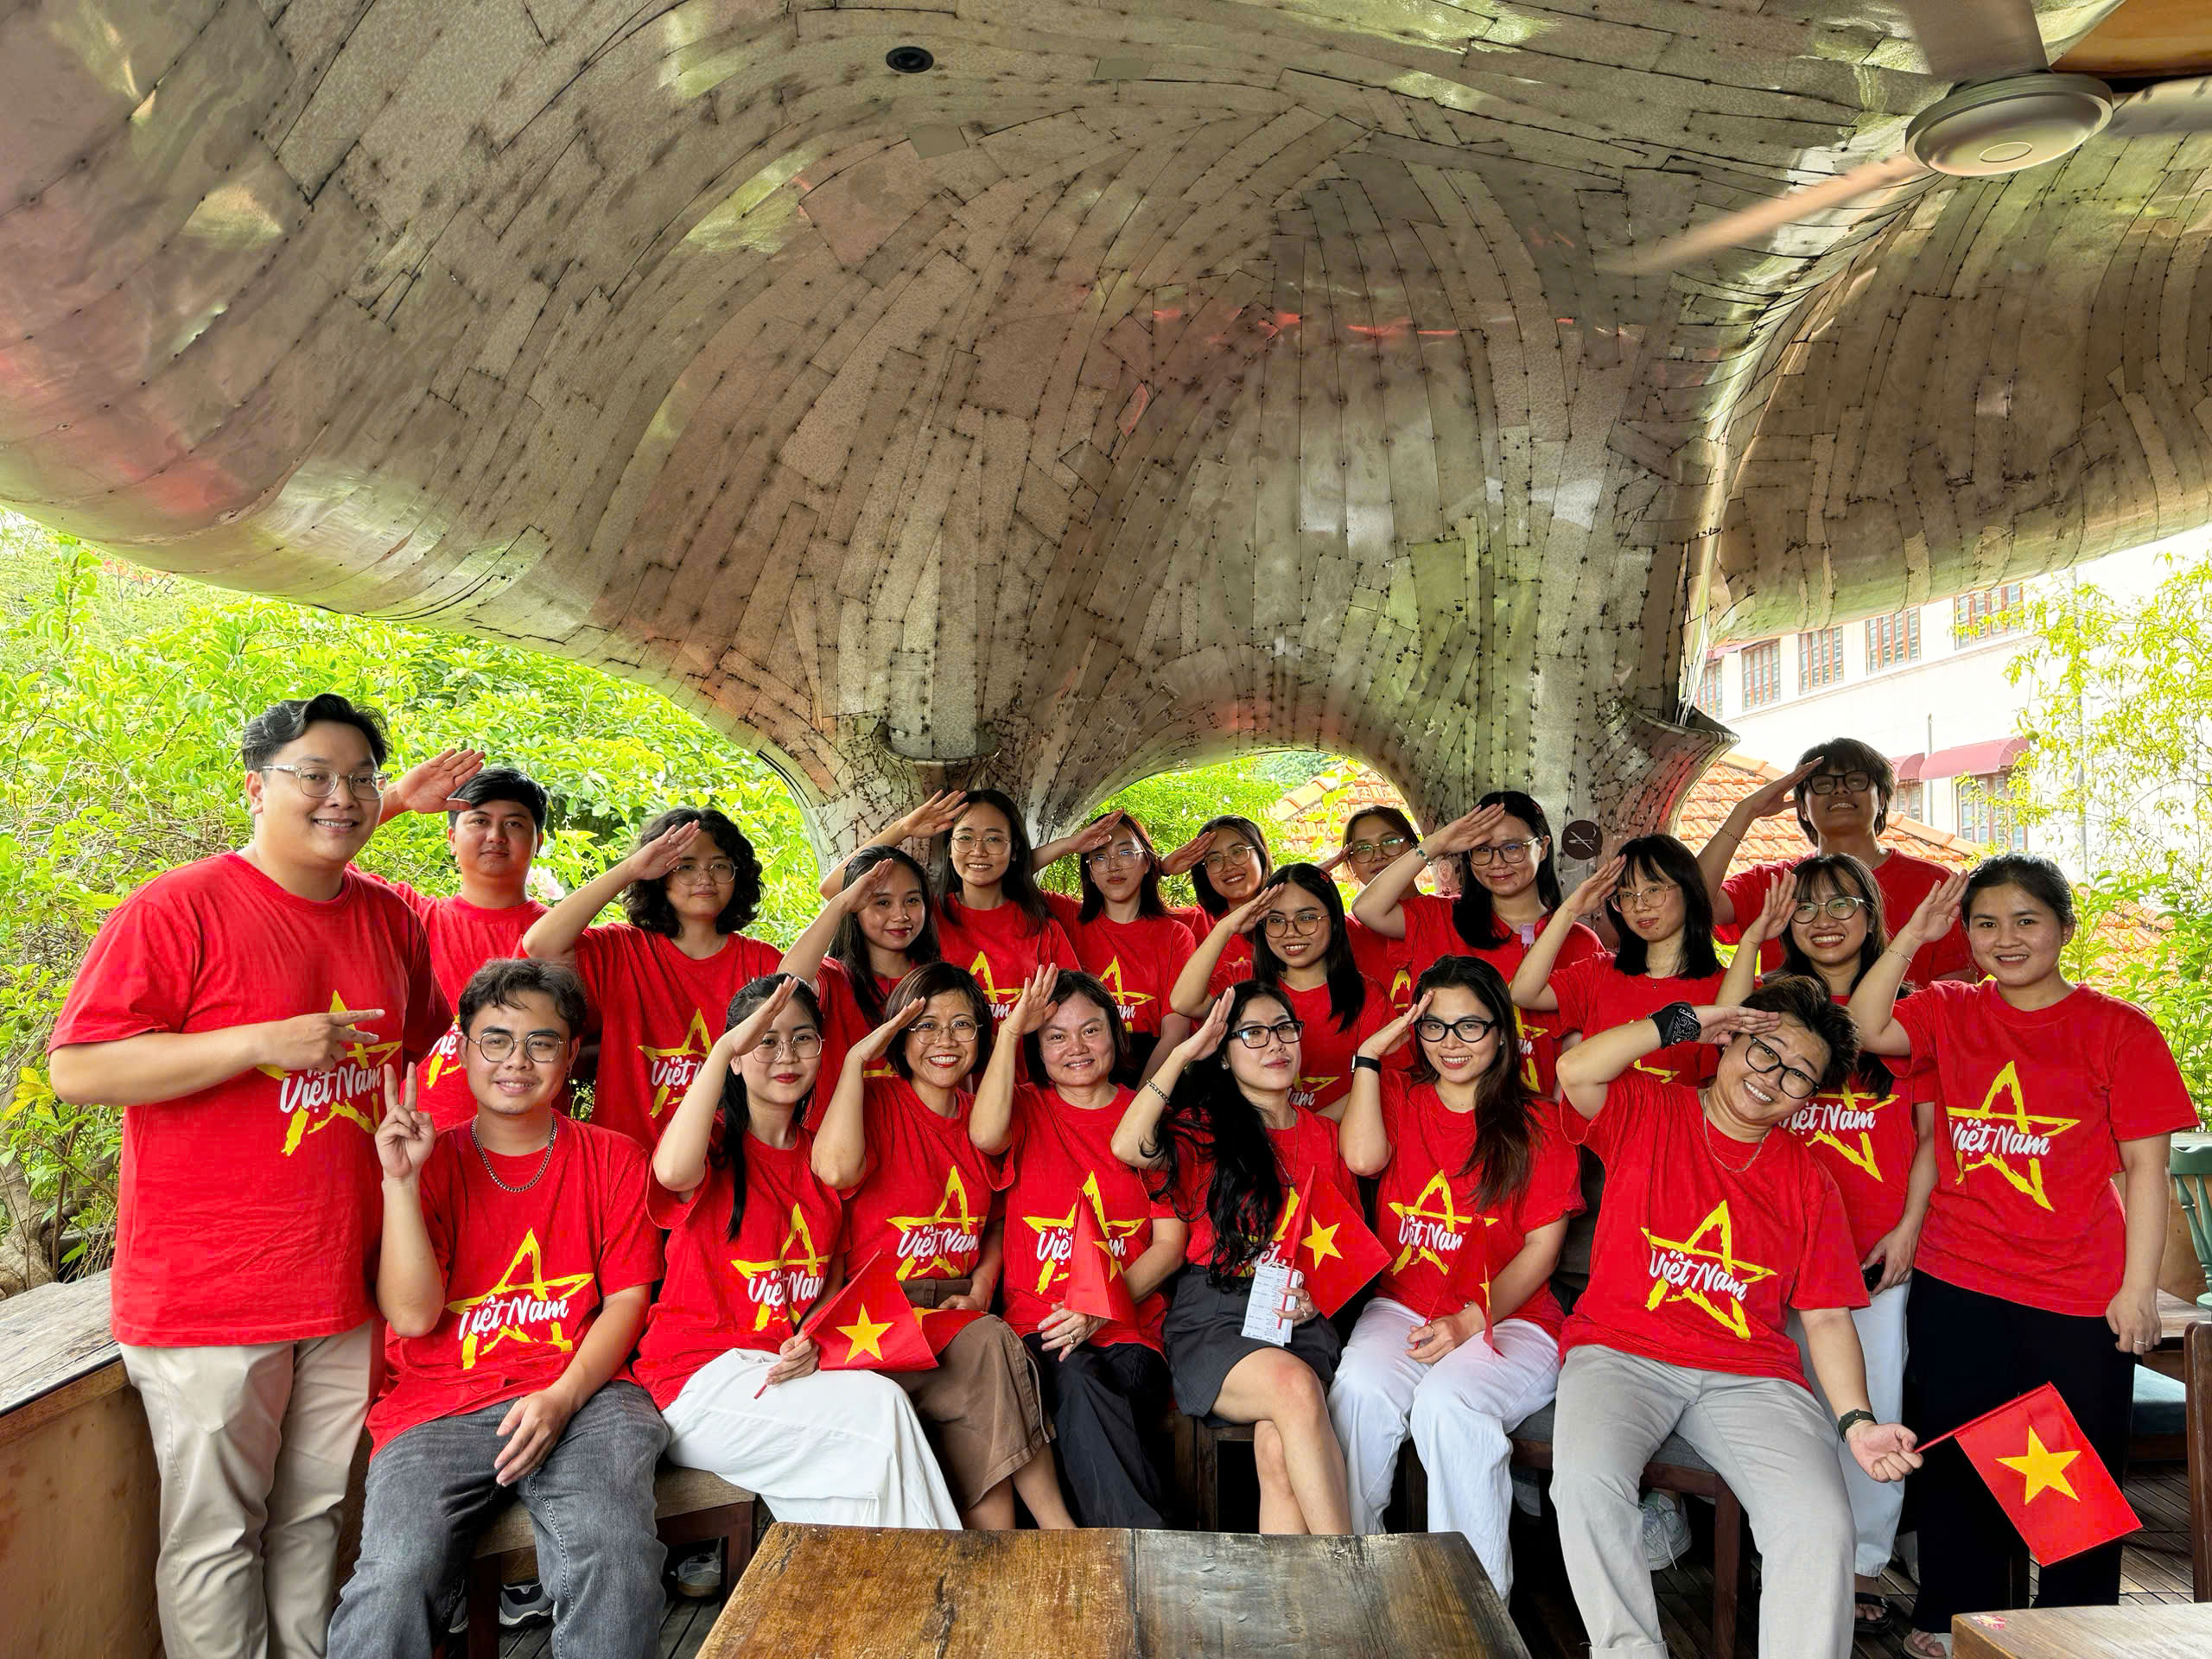
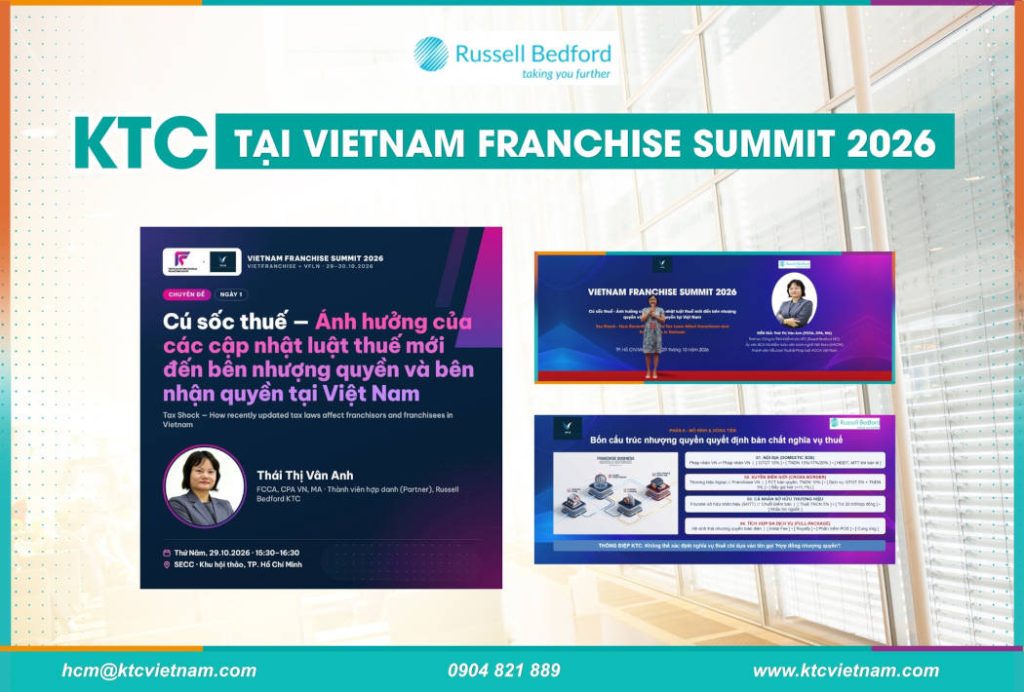
Ngày 29/10/2026, tại Triển lãm Quốc tế Nhượng quyền Việt Nam – Vietnam Franchise Summit 2026 diễn ra ở Trung tâm Hội chợ và Triển lãm Sài Gòn (SECC), TP. Hồ Chí Minh, bà Thái Thị Vân Anh – FCCA, CPA VN, MA, Thành viên hợp danh Russell Bedford KTC đã tham gia với vai trò diễn giả tại phiên chuyên đề mang chủ đề: “Cú sốc thuế – Ảnh hưởng của các cập nhật luật thuế mới đến bên nhượng quyền và bên nhận quyền tại Việt Nam” (Tax Shock – How Recently Updated Tax Laws Affect Franchisors and Franchisees in Vietnam).

Tại phiên chuyên đề, đại diện KTC đã chia sẻ những góc nhìn chuyên môn về các vấn đề thuế và kế toán trong hoạt động nhượng quyền, tập trung vào những rủi ro phát sinh từ cấu trúc giao dịch, cách ghi nhận kế toán và việc thực hiện nghĩa vụ thuế trong bối cảnh các quy định có nhiều thay đổi.

1. Nhận diện bản chất giao dịch trong hoạt động nhượng quyền

Một mô hình nhượng quyền thường bao gồm nhiều cấu phần thu – chi: phí nhượng quyền ban đầu, phí quyền sử dụng thương hiệu định kỳ, phí đóng góp tiếp thị, phí đào tạo và hỗ trợ kỹ thuật, phí phần mềm bán hàng, cùng các giao dịch cung ứng hàng hóa, máy móc thiết bị.

Mỗi cấu phần có bản chất kinh tế và nguyên tắc xử lý thuế, kế toán hoàn toàn riêng biệt. Vì vậy, việc chỉ căn cứ vào tên gọi của khoản phí hoặc các điều khoản chung chung trong hợp đồng sẽ không phản ánh đầy đủ bản chất giao dịch. KTC nhấn mạnh tầm quan trọng của việc nhận diện đúng mô hình kinh doanh, phân định rõ quyền – nghĩa vụ và bóc tách từng cấu phần phí ngay từ giai đoạn đàm phán, soạn thảo hợp đồng.

2. Năm vấn đề thuế doanh nghiệp nhượng quyền cần lưu ý

Từ thực tiễn hoạt động nhượng quyền, phần trình bày tập trung vào năm nhóm vấn đề có thể ảnh hưởng trực tiếp đến nghĩa vụ thuế và công tác tuân thủ của doanh nghiệp.

Thuế nhà thầu đối với các giao dịch xuyên biên giới

Hợp đồng nhượng quyền với đối tác nước ngoài có thể bao gồm phí sử dụng thương hiệu, đào tạo, hỗ trợ kỹ thuật và phần mềm. Mỗi cấu phần có thể có cách xác định nghĩa vụ thuế nhà thầu khác nhau. Nếu hợp đồng không phân định rõ bản chất và giá trị từng khoản phí, doanh nghiệp có thể gặp rủi ro khi xác định doanh thu tính thuế. Trường hợp không thể tách riêng doanh thu theo từng hoạt động, tỷ lệ thuế thu nhập doanh nghiệp cao nhất trong các hoạt động có thể được áp dụng cho toàn bộ giá trị hợp đồng.

Giao dịch liên kết và các điều kiện trong chuỗi cung ứng

Bên nhượng quyền có thể đưa ra yêu cầu về nguồn cung ứng, nhà cung cấp, giá mua hoặc quy trình vận hành. Tuy nhiên, những yêu cầu này không mặc nhiên đồng nghĩa với việc các bên có quan hệ liên kết theo quy định về thuế. Doanh nghiệp cần rà soát mức độ kiểm soát, chi phối giữa các bên và đối chiếu với các tiêu chí xác định quan hệ liên kết theo quy định, nhằm nhận diện nguy cơ giao dịch bị xác định là giao dịch liên kết và các nghĩa vụ tuân thủ liên quan.

Phí đóng góp tiếp thị và điều kiện tính vào chi phí được trừ

Các khoản phí đóng góp cho hoạt động tiếp thị chung của hệ thống cần có căn cứ rõ ràng về mục đích, nghĩa vụ theo hợp đồng và hoạt động thực tế. Ngoài chứng từ thanh toán, doanh nghiệp cần lưu ý đến kế hoạch tiếp thị, kết quả thực hiện, hồ sơ nghiệm thu và căn cứ phân bổ chi phí. Việc thanh toán không đồng nghĩa với việc khoản chi đương nhiên đáp ứng điều kiện được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.

Thuế giá trị gia tăng và hóa đơn trong chuỗi cung ứng

Trong một số mô hình, hàng hóa được giao trực tiếp đến cửa hàng nhận quyền nhưng việc thanh toán và xuất hóa đơn lại thông qua một đơn vị trung gian. Nếu hợp đồng, đơn đặt hàng, giao nhận hàng hóa, hóa đơn và thanh toán không thống nhất, doanh nghiệp có thể gặp vướng mắc khi kê khai thuế giá trị gia tăng và xem xét điều kiện khấu trừ thuế đầu vào.

Nghĩa vụ thuế của hộ kinh doanh trong hệ thống nhượng quyền

Khi hệ thống có các cửa hàng hoạt động dưới hình thức hộ kinh doanh, doanh nghiệp cần lưu ý những thay đổi trong phương thức kê khai và quản lý thuế. Dữ liệu doanh thu cần được đối chiếu giữa hệ thống bán hàng (POS), dòng tiền qua tài khoản ngân hàng và hóa đơn điện tử, bao gồm hóa đơn khởi tạo từ máy tính tiền trong các trường hợp thuộc diện áp dụng. Việc đối chiếu này đặc biệt quan trọng đối với các hệ thống có nhiều cửa hàng hoặc đang mở rộng quy mô.

3. Từ doanh thu ghi nhận đến hiệu quả tài chính thực tế

Một nội dung trọng tâm tại phiên chuyên đề là sự khác biệt giữa thời điểm ghi nhận doanh thu kế toán và thời điểm xác định nghĩa vụ thuế.

Điển hình, với khoản phí nhượng quyền ban đầu được thu một lần, doanh thu kế toán trong một số trường hợp có thể được ghi nhận hoặc phân bổ theo thời gian thực hiện các nghĩa vụ cam kết trong hợp đồng. Trong khi đó, thời điểm lập hóa đơn và xác định doanh thu tính thuế được xem xét theo các quy định tương ứng. Nếu không phân định rõ những khác biệt này, doanh nghiệp có thể gặp sai lệch trong báo cáo tài chính cũng như hồ sơ kê khai, quyết toán thuế.

Thông qua tình huống mô phỏng một cửa hàng kinh doanh trong lĩnh vực ăn uống, KTC minh họa rằng doanh thu và lợi nhuận trên sổ sách chưa chắc phản ánh đầy đủ hiệu quả tài chính nếu chưa tính đến các nghĩa vụ thuế và chi phí tuân thủ liên quan. Doanh nghiệp cần duy trì cơ chế đối chiếu định kỳ giữa dữ liệu bán hàng, căn cứ tính phí nhượng quyền, hóa đơn và chứng từ đầu vào.

4. Sẵn sàng về thuế – Nền tảng cho sự phát triển bền vững của hệ thống nhượng quyền

Quản trị rủi ro thuế trong nhượng quyền cần được thực hiện xuyên suốt: từ thiết lập hợp đồng, tổ chức chuỗi giao dịch, ghi nhận kế toán đến chuẩn hóa dữ liệu và hồ sơ chứng từ. Việc chuẩn hóa các cấu phần phí và đồng bộ dữ liệu tài chính là nền tảng quan trọng giúp doanh nghiệp đánh giá chính xác sức khỏe tài chính và mức độ sẵn sàng mở rộng quy mô.

Khép lại phiên chia sẻ, KTC gửi gắm thông điệp cốt lõi: “Tax Readiness is Franchise Readiness” – Sự sẵn sàng trong quản trị thuế và tuân thủ là nền móng vững chắc cho sự phát triển bền vững của hệ thống nhượng quyền.

BẠN ĐANG CẦN TƯ VẤN?

Hãy liên lạc với chúng tôi qua văn phòng gần với bạn nhất. Hoặc gởi form online yêu cầu được tư vấn cho chúng tôi.

Tin và sự kiện mới đăng
Brochures

Xem tài liệu quảng cáo để biết rõ hơn các dịch vụ chúng tôi cung cấp

Chúng tôi tự hào là đơn vị có đội ngũ chuyên gia tư vấn lâu năm giàu kinh nghiêm, với kiến thức nền tuyệt vời, là chỗ dựa vững chắc cho khách hàng.

NGUYỄN DIỆP QUỲNH NHƯ

QUẢN LÝ CẤP CAO – DỊCH VỤ KẾ TOÁN & THUẾ

Kinh nghiệm làm việc: Trên 10 năm kinh nghiệm trong lĩnh vực dịch vụ kế toán và thuế cho nhiều công ty Việt Nam và doanh nghiệp FDI.

Lĩnh vực chuyên môn: Kế toán, thuế, nhân sự & tính lương.

Học vấn: CA (Việt Nam), Thạc sĩ Tài chính & Ngân hàng – Đại học Tài chính & Marketing, TP. HCM; Cử nhân Tài chính doanh nghiệp – Đại học Kinh tế Tp. HCM.

Phone: +84 973 537 189

Email: nhu.ndq@ezaacountancy.com

Trần Thị Lành

TRẦN THỊ LÀNH

QUẢN LÝ CẤP CAO – DỊCH VỤ KIỂM TOÁN ĐẢM BẢO

Kinh nghiệm làm việc: Hơn 10 năm kinh nghiệm trong lĩnh vực kiểm toán.
Lĩnh vực chuyên môn: Kiểm toán, kiểm toán nội bộ và Rà soát tài chính.
Học vấn: CPA (Việt nam), ACCA (UK), Cử nhân Đại học Kinh tế Quốc dân.

Phone: +84 973 649 262

Email: lanh.thi.tran@ktcvietnam.com

VÕ TUẤN ANH

QUẢN LÝ CAO CẤP – DỊCH VỤ KIỂM TOÁN ĐẢM BẢO

Ông Tuấn Anh là quản lý cấp cao của Dịch vụ Kiểm toán đảm bảo của RBK với hơn mười lăm (15) năm kinh nghiệm tại các công ty kiểm toán như BDO, Nexia và đã tham gia nhiều dự án rà soát khác nhau cho các doanh nghiệp vừa và nhỏ trong và ngoài nước như Golden Healthcare, Cereus, P.A.C.C, Genfive, … Ông Tuấn Anh tốt nghiệp Cử nhân Kế toán tại Đại học Kinh tế thành phố Hồ Chí Minh và đang theo học chương trình Thạc sĩ Kế toán tại đại học Công nghệ Thành phố Hồ Chí Minh. Ông Tuấn Anh có Chứng chỉ Đại lý thuế của Bộ Tài chính Việt Nam cấp và đồng thời là Kiểm toán viên hành nghề Việt Nam.

Phone:

Email: anhtuanvo@ktcvietnam.com

NGUYỄN TRỌNG KHIÊM

QUẢN LÝ CẤP CAO – DỊCH VỤ CẤP PHÉP & TƯ VẤN

Khiêm là quản lý cấp cao trong mãng dịch vụ tư vấn và cấp phép tại công ty Russell Bedford KTC. Với Hơn 15 năm kinh nghiệm, Khiêm đã cùng RBK thực hiện các dự án lớn cho khách hàng trong lĩnh vực tư vấn cấp phép, Giao dịch liên kết và M&A như MVillage, DI Central, MOL, ACMV, Intellect, Sydney Dental, Seco Tools, Capital Marketing,… Khiêm lấy bằng Cử nhân Kế toán tại Đại học East Anglia và Thạc sĩ Ngoại thương, Tài chính tại Đại học London South Bank (Vương quốc Anh).

Phone:

Email: khiem.trong.nguyen@ktcvietnam.com

logo Russell Bedford KTC

Cảm ơn quý khách hàng dã quan tâm đên công ty kiểm toán Russell Bedford KTC

Chúng tôi sẽ liên lạc với quý khách hàng qua điện thoại và email trong thời gian sớm nhất để cung cấp nhiều thông tin hơn về công ty chúng tôi.
Vũ Hiền Phương

VŨ HIỀN PHƯƠNG

GIÁM ĐỐC – DỊCH VỤ KẾ TOÁN & THUẾ

Phương có kinh nghiệm hơn 15 năm phụ trách dịch vụ kế toán của Russell Bedford KTC từ năm 2012. Tại RBK, Phương chịu trách nhiệm chung về chất lượng dịch vụ kế toán cho các khách hàng, đặc biệt các khách hàng có vốn đầu tư nước ngoài yêu cầu lập báo cáo tài chính cho công ty mẹ tại nước ngoài.

Phương có nhiều kinh nghiệm thực hiện và giám sát dịch vụ kế toán cho các công ty như TAO Bangkok, Vestegaards Frandsen, ENDO, Don Viet, Ninh Binh Textile.

Phương đã đạt được chứng chỉ CPA (Úc), Thạc sĩ Kế toán – Đại học Ballarat (Úc), Cử nhân ngành Kinh tế & Kế toán Học viên Tài chính Hà Nội

Phone:

Email: phuong.hien.vu@ktvietnam.com

Đỗ Thùy Linh

ĐỖ THÙY LINH

GIÁM ĐỐC – CỔ ĐÔNG CÔNG TY

Bà Linh có nhiều năm kinh nghiệm làm việc cho các tổ chức quốc tế như Ngân hàng thế giới, Ngân hàng phát triển Châu Á, chương trình phát triển Liên hợp quốc, Coca-Cola, ABB, Nhà máy nước giải khát Hà Tây, tập đoàn Hilton,…Bà Linh có nhiều năm kinh nghiệm trong bộ phận kiểm toán và tư vấn doanh nghiệp của Ernst & Young Việt Nam với tư cách là kiểm toán viên.

Trước khi gia nhập RBK, bà là giám đốc của một công ty tư vấn quốc tế. Bà Linh là đồng tác giả của các cuốn sách về kế toán “VN GAAP and VN GAAS, Convergence to International Accounting and Auditing Principles” và “VAS, intent and purpose contrasted to IAS” xuất bản năm 2003 và 2005. Bà Linh tốt nghiệp cao học ngành tài chính kế toán tại trường đại học Gothenberg (Thụy Điển) và có chứng chỉ kiểm toán viên cấp Nhà nước CPA (Việt Nam) và CPA (Úc).

Phone: +84 904 225 592

Email: linh.thuy.do@ktcvietnam.com

Hoàng Thanh Tâm

HOÀNG THANH TÂM

GIÁM ĐỐC  – KIỂM TOÁN & DỊCH VỤ TƯ VẤN

Tâm bắt đầu làm việc tại KTC từ khi tốt nghiệp đại học và dần dần trở thành một trong các nhân viên chủ chốt của công ty với vị trí chủ nhiệm kiểm toán của phòng kiểm toán của Công ty. Tại KTC, Tâm tham gia vào nhiều dự án bao gồm tư vấn, đào tạo, kiểm toán các doanh nghiệp trong và ngoài nước, các dự án tài trợ.

Tâm có chứng chỉ kiểm toán viên cấp nhà nước (CPA Việt Nam) và sẽ hoàn thành chứng chỉ Hiệp hội Kiểm toán Anh vào năm 2015.

Phone: +84 986 223 470

Email: tam.thanh.hoang@ktcvietnam.com

LÊ HỒNG THIỆN

GIÁM ĐỐC DỊCH VỤ THUẾ VÀ KẾ TOÁN

Kinh nghiệm làm việc: Hơn 20 năm kinh nghiệm trong lĩnh vực Kế toán, Thuế và quyết toán Thuế với nhiều doanh nghiệp khác nhau và các công ty đa quốc gia.
Lĩnh vực chuyên môn: kế toán, rà soát đặc biệt, rà soát thuế.
Học vấn: CA (Việt Nam), Cử nhân Kế toán tại Đại học Kinh tế TP Hồ Chí Minh.

Phone: +84 909 272 991

Email: thien.hong.le@ktcvietnam.com

VŨ THANH TÂM

GIÁM ĐỐC – KIỂM TOÁN & DỊCH VỤ TƯ VẤN

Kinh nghiệm làm việc: Với hơn 20 năm làm việc tại các công ty như: Nexia, Mazars và Quản lý tài chính cho công ty nước ngoài và RBK ( Russell Bedford KTC). 

Lĩnh vực chuyên môn: Kiểm toán, kế toán, thuế, rà soát tài chính, nhân sự & tính lương

Học vấn: CPA (Vietnam), FCCA (UK) and MBA (Columbia Southern University).

Phone: +84 908 380 388

Email: tam.thanh.vu@ktcvietnam.com

THÁI THỊ VÂN ANH

GIÁM ĐỐC – CỔ ĐÔNG CÔNG TY

Bà Thái Vân Anh (FCCA, CPA), Chủ phần hùn điều hành văn phòng Hồ Chí Minh, đồng thời là Đại diện pháp luật của Russell Bedford KTC. Trước khi gia nhập RBK, Vân Anh tích lũy nhiều kinh nghiệm tại Châu Âu với PricewaterhouseCoopers Glasgow, Vương quốc Anh, phụ trách nhiều khách hàng kiểm toán niêm yết và chưa niêm yết trong nhiều lĩnh vực như sản xuất, dịch vụ, nhà hàng, du lịch, thương mại, luật… Vân Anh cũng có thâm niên về kiểm toán và thuế tại Việt Nam, Lào, Campuchia khi làm việc tại Ernst & Young Vietnam.

Vân Anh có kinh nghiệm chuyên sâu tại vị trí Kiểm soát, Giám đốc tài chính ở Vine Group (dịch vụ khách hàng cao cấp), Việt Đăng, Trường Quốc tế ACG, Trường Quốc tế Úc Sài Gòn.

Vân Anh hiện đang là Ủy viên Ban chấp hành của Hội Kiểm toán viên Hành nghề Việt Nam (VACPA), thành viên kỳ cựu của Hiệp hội Kế toán viên công chứng Anh (FCCA), CPA( Việt Nam), Chứng chỉ Kế toán trưởng do Bộ Tài chính cấp. Vân Anh cũng là giảng viên cho ICAEW, ACCA và các Hiệp hội chuyên nghiệp tại Việt Nam như VACPA, VAA, tham gia giảng dạy các chương trình về Phân tích Báo cáo tài chính, Kiểm toán & Kiểm soát nội bộ cho nhiều doanh nghiệp.

Phone: +84 974 589 163

Email: van.anh.thai@ktcvietnam.com

PHẠM DUY HƯNG

GIÁM ĐỐC ĐIỀU HÀNH – CỔ ĐÔNG CÔNG TY

Ông Hưng có hơn 20 năm kinh nghiệm trong hoạt động kế toán và kiểm toán cho hàng loạt các tập đoàn nước ngoài, các tổ chức phi chính phủ và các dự án.

Ông Hưng am hiểu sâu sắc về các chuẩn mực kế toán và kiểm toán của Việt nam và Quốc tế, chuẩn mực kế toán công, luật và các điều luật thuế trên thế giới. Ông Hưng tốt nghiệp cao học ngành tài chính kế toán tại đại học Monash (Úc), có bằng kế toán hành nghề Úc CPA (Úc) và kiểm toán viên cấp Nhà nước Việt nam (CPA).

Phone: +84 9 12 112 988

Email: hung.duy.pham@ktcvietnam.com

HOÀNG THANH TÂM

GIÁM ĐỐC KIỂM TOÁN

Tâm bắt đầu làm việc tại KTC SCS từ khi tốt nghiệp đại học và dần dần trở thành một trong các nhân viên chủ chốt của công ty với vị trí chủ nhiệm kiểm toán của phòng kiểm toán của Công ty. Tại KTC SCS, Tâm tham gia vào nhiều dự án bao gồm tư vấn, đào tạo, kiểm toán các doanh nghiệp trong và ngoài nước, các dự án tài trợ.

Tâm có chứng chỉ kiểm toán viên cấp nhà nước (CPA Việt Nam) và sẽ hoàn thành chứng chỉ Hiệp hội Kiểm toán Anh vào năm 2015.

Phone: +84 986 223 470

Email: tam.thanh.hoang@ktcvietnam.com